Domain deks.de kaufen?
Wir ziehen mit dem Projekt
deks.de um.
Sind Sie am Kauf der Domain
deks.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain deks.de kaufen?
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Schreibtisch Chefzimmer Büromöbel MeissaSchreibtisch Chefzimmer Büromöbel Meissa Chefzimmer Schreibtisch Meissa lässt sich individuell an jede Bedürfnisse und Designgefühl konfigurieren. Drei Varianten vom Gestell stehen zur Auswahl. Die Größe und Ausführung der Tischplatte variieren sich auf Wunsch. Optionale Tischplattenumrandung aus Aluminium verleiht dem Schreibtisch Büromöbel seinen besonderen Charme. Vielseitiger Schreibtisch, der nicht nur im Home-Office, sondern auch als Chefzimmer Büromöbel eine gute Figur machen wird. Standardausstattung Schreibtisch Chefzimmer Meissa: + rechteckige Tischplatte ca. 180 x 90 cm + auch erhältlich in Größe: ca. 200 x 90 cm + Oberfläche mit Melamin beschichtet + optional: Platte furniert oder mit Echt-Leder bezogen + Kufengestell + optional: abgewinkelte Design-Kufe rechts, links oder beidseitig + optional: Aluminiumumrandung der Tischplatte Maße in cm: Breite: ca. 180 Tiefe: ca. 90 Höhe: ca. 73,4 Lieferung: Die Lieferung erfolgt im zerlegten Zustand an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung inkl. Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt Made in der EU983,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Monsheimer, Jannis: Haustiere am ArbeitsplatzHaustiere am Arbeitsplatz , Arbeitsrechtliche Fragestellungen betrachtet am Beispiel des Bürohundes , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241104, Autoren: Monsheimer, Jannis, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 195, Themenüberschrift: LAW / General, Keyword: Arbeitsschutz; Assistenzhund; Betriebsvereinbarung; Employer Branding; Gesundheit; Hundeverbot; Schutzpflicht; Tierrecht; Tierschutz; Work-Life-Blending, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Arbeitsgesetz~Arbeitsrecht~Naturschutz / Tierschutz~Tierschutz, Fachkategorie: Rechtswissenschaft, allgemein~Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 157, Höhe: 17, Gewicht: 400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
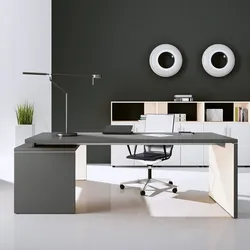
Büromöbel Schreibtisch Winkelkombination MeissaBüromöbel Schreibtisch Winkelkombination Meissa Büromöbel Winkelkombination Meissa ist eine ausgezeichnete Wahl für Büro oder Ihr Chefzimmer. Die große Tischplatte mit Ansatztisch können nach Wunsch mit einem von drei hochwertigen Materialien beschichtet werden: Melamin, Furnier oder Leder. Die Tischumrandung aus Aluminium sorgt für edles Aussehen des Schreibtisches Meissa. Der Ansatztisch in mehreren möglichen Ausführungen deckt jedes Bedürfnis des Nutzers nach Funktionalität. Standardausstattung Büromöbel Winkelkombination Meissa: + rechteckige Tischplatte ca. 180 x 90 cm + auch erhältlich in Größe: ca. 200 x 90 cm + Tischplatte Oberfläche mit Melamin beschichtet + optional: Tischplatte furniert oder Echt-Leder bezogen + Aluminiumrand für die Tischplatte und Ansatztisch nach Wunsch + Bügelgestell + Ansatztisch in zwei Größen + sechs verschiedene Lösungen für den Ansatztisch + Rollcontainer kann mitbestellt werden Gesamtmaße Winkelkombination in cm: Breite: ca. 180 Tiefe: ca. 190 Höhe: ca. 73,4 Schreibtisch, cm: Breite: ca. 180 Tiefe: ca. 90 Höhe: ca. 73,4 Ansatztisch, cm: Breite: ca. 60 Tiefe: ca. 100 Höhe: ca. 73,4 Lieferung: Die Lieferung erfolgt im zerlegten Zustand an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung inkl. Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt Made in der EU1404,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Büromöbel Schreibtisch Winkelkombination BoR2Büromöbel Schreibtisch Winkelkombination BoR2 Praktischer Büromöbel Schreibtisch in Winkelkombination BoR2. Bürogeräte und Unterlagen finden auf dem Unterbautisch einen Platz in Griffweite. So entsteht mehr Raum und Ordnung auf der Arbeitsfläche für konzentriertes Arbeiten ohne Ablenkungen. Schreibtisch in Unifarben oder Holzdekor. Arbeitsplatte ist durch ein Stahlgestell an Seitenwangen und Unterbautisch montiert. Standardausstattung: + rechteckige Tischplatte + drei Größen + melaminbeschichtet, Unifarben oder Holzdekor + Dekorelemente aus Aluminium + Integrierter Unterbautisch, rechteckig + melaminbeschichtet, Unifarben oder Holzdekor Maße Schreibtisch in cm: Gesamtbreite: ca. 195 Gesamttiefe: ca. 188 Tischplattenbreite: ca. 180 Tischplattentiefe: ca. 90 Höhe: ca. 75 Maße Unterbautisch in cm: Breite: ca. 170 Tiefe: ca. 60 Höhe: ca. 64 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Qualitätsprodukt vom renommierten Hersteller aus der EU2132,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Arbeitsplatz Schreibtisch BüromöbelsystemeArbeitsplatz Schreibtisch Büromöbelsysteme Büromöbelsysteme bieten unterschiedliche Möglichkeiten, um Arbeitsplatz zu gestalten. Unzählige Aufbewahrungsmöglichkeiten sind für einen Arbeitsplatz besonders wichtig. Dieser Arbeitsplatz Schreibtisch verfügt über einen integrierten Sideboard, an dem der Aktenschrank beigestellt wird. Aktenschrank kann nach Bedarf auch separat aufgestellt werden. In dem großen Fach von Aktenschrank kann optional eine Garderobe installiert werden. Standardausstattung: + Rechteckige Tischplatte 160 x 90 cm. + Optional: 180 x 90, 200 x 100 oder 220 x 100 cm + Wangengestell + Schreibtischhöhe ca. 74 cm. Optional ca. 78 cm + Integriertes Sideboard + Inkl. Aktenschrank + Oberfläche: Melamin oder Naturfurnier + Optional: Garderobe im Aktenschrank + Optional: Mediaport mit Netzleiste + Optional: Wandregale je ca. 160 x 25 x 38 cm Maße Schreibtisch: Gesamtbreite: ca. 180 (200, 220 oder 240) cm Gesamttiefe: ca. 407 (411) cm Gesamttiefe ohne Aktenschrank: ca. 247 (251) cm Höhe: ca. 74 (78) cm Lieferumfang: Schreibtisch mit integr. Sideboard Aktenschrank ca. 160 x 55 x 152 cm Lieferung: Arbeitsplatz Büromöbelsysteme werden zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen): + Lieferung bis zur Verwendungsstelle + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung (opt. Wandregale werden montiert, aber nicht befestigt). Qualitätsprodukt vom renommierten Hersteller aus der EU6159,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Büromöbel Schreibtisch Arbeitstisch SirelloBüromöbel Schreibtisch Arbeitstisch Sirello Büromöbel Sirello Arbeitstisch Schreibtisch mit Tischplatte in Unifarben oder Holzdekor. Selbsttragendes Metallgestell sorgt für festen, stabilen Halt und verhindert eine Verbiegung der Tischplatte. Schreibtisch ist je nach Wunsch in mehreren Größen möglich. Für ein störungsfreies Kabelmanagement sind Optionen über diverse Kabeldurchlass - Möglichkeiten bis hin zur vertikalen Kabelkette wählbar. Trennwand und Knieblende sind weitere Zusatzoptionen, die mehr Privatsphäre auf der Arbeit ermöglichen. Standardausstattung Sirello Schreibtisch Arbeitstisch Büromöbel: + rechteckige Tischplatte + melaminbeschichtet, Unifarben oder Holzdekor + Metallgestell in Weiß, Schwarz, Alu Silber oder Grafit + Tischbeine in Farbe wie Gestell, optional verchromt + Fußkappen, verchromt Maße in cm: Breite: ca. 140 Tiefe: ca. 80 Höhe: ca. 75 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Qualitätsprodukt vom renommierten Hersteller aus der EU732,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schreibtisch Chefzimmer Büromöbel MeissaSchreibtisch Chefzimmer Büromöbel Meissa Chefzimmer Schreibtisch Meissa lässt sich individuell an jede Bedürfnisse und Designgefühl konfigurieren. Drei Varianten vom Gestell stehen zur Auswahl. Die Größe und Ausführung der Tischplatte variieren sich auf Wunsch. Optionale Tischplattenumrandung aus Aluminium verleiht dem Schreibtisch Büromöbel seinen besonderen Charme. Vielseitiger Schreibtisch, der nicht nur im Home-Office, sondern auch als Chefzimmer Büromöbel eine gute Figur machen wird. Standardausstattung Schreibtisch Chefzimmer Meissa: + rechteckige Tischplatte ca. 180 x 90 cm + auch erhältlich in Größe: ca. 200 x 90 cm + Oberfläche mit Melamin beschichtet + optional: Platte furniert oder mit Echt-Leder bezogen + Kufengestell + optional: abgewinkelte Design-Kufe rechts, links oder beidseitig + optional: Aluminiumumrandung der Tischplatte Maße in cm: Breite: ca. 180 Tiefe: ca. 90 Höhe: ca. 73,4 Lieferung: Die Lieferung erfolgt im zerlegten Zustand an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung inkl. Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt Made in der EU983,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Monsheimer, Jannis: Haustiere am ArbeitsplatzHaustiere am Arbeitsplatz , Arbeitsrechtliche Fragestellungen betrachtet am Beispiel des Bürohundes , Warnleuchten > Zusatzbeleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241104, Autoren: Monsheimer, Jannis, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 195, Themenüberschrift: LAW / General, Keyword: Arbeitsschutz; Assistenzhund; Betriebsvereinbarung; Employer Branding; Gesundheit; Hundeverbot; Schutzpflicht; Tierrecht; Tierschutz; Work-Life-Blending, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Arbeitsgesetz~Arbeitsrecht~Naturschutz / Tierschutz~Tierschutz, Fachkategorie: Rechtswissenschaft, allgemein~Arbeitsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 233, Breite: 157, Höhe: 17, Gewicht: 400, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
Ähnliche Suchbegriffe für Istversteuerung
-
Büromöbel Schreibtisch Winkelkombination MeissaBüromöbel Schreibtisch Winkelkombination Meissa Büromöbel Winkelkombination Meissa ist eine ausgezeichnete Wahl für Büro oder Ihr Chefzimmer. Die große Tischplatte mit Ansatztisch können nach Wunsch mit einem von drei hochwertigen Materialien beschichtet werden: Melamin, Furnier oder Leder. Die Tischumrandung aus Aluminium sorgt für edles Aussehen des Schreibtisches Meissa. Der Ansatztisch in mehreren möglichen Ausführungen deckt jedes Bedürfnis des Nutzers nach Funktionalität. Standardausstattung Büromöbel Winkelkombination Meissa: + rechteckige Tischplatte ca. 180 x 90 cm + auch erhältlich in Größe: ca. 200 x 90 cm + Tischplatte Oberfläche mit Melamin beschichtet + optional: Tischplatte furniert oder Echt-Leder bezogen + Aluminiumrand für die Tischplatte und Ansatztisch nach Wunsch + Bügelgestell + Ansatztisch in zwei Größen + sechs verschiedene Lösungen für den Ansatztisch + Rollcontainer kann mitbestellt werden Gesamtmaße Winkelkombination in cm: Breite: ca. 180 Tiefe: ca. 190 Höhe: ca. 73,4 Schreibtisch, cm: Breite: ca. 180 Tiefe: ca. 90 Höhe: ca. 73,4 Ansatztisch, cm: Breite: ca. 60 Tiefe: ca. 100 Höhe: ca. 73,4 Lieferung: Die Lieferung erfolgt im zerlegten Zustand an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung inkl. Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt Made in der EU1404,40 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Büromöbel Schreibtisch Winkelkombination BoR2Büromöbel Schreibtisch Winkelkombination BoR2 Praktischer Büromöbel Schreibtisch in Winkelkombination BoR2. Bürogeräte und Unterlagen finden auf dem Unterbautisch einen Platz in Griffweite. So entsteht mehr Raum und Ordnung auf der Arbeitsfläche für konzentriertes Arbeiten ohne Ablenkungen. Schreibtisch in Unifarben oder Holzdekor. Arbeitsplatte ist durch ein Stahlgestell an Seitenwangen und Unterbautisch montiert. Standardausstattung: + rechteckige Tischplatte + drei Größen + melaminbeschichtet, Unifarben oder Holzdekor + Dekorelemente aus Aluminium + Integrierter Unterbautisch, rechteckig + melaminbeschichtet, Unifarben oder Holzdekor Maße Schreibtisch in cm: Gesamtbreite: ca. 195 Gesamttiefe: ca. 188 Tischplattenbreite: ca. 180 Tischplattentiefe: ca. 90 Höhe: ca. 75 Maße Unterbautisch in cm: Breite: ca. 170 Tiefe: ca. 60 Höhe: ca. 64 Lieferung: Die Lieferung erfolgt an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Qualitätsprodukt vom renommierten Hersteller aus der EU2132,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Büromöbel höhenverstellbarer Schreibtisch LaQ2Büromöbel höhenverstellbarer Schreibtisch LaQ2 Der LaQ2 überzeugt als eleganter höhenverstellbarer Schreibtisch mit elektrischem Antrieb für dynamisches Arbeiten im Sitzen und Stehen. Hochwertige Materialien und ein clever gestaltetes Rahmendesign machen ihn zur perfekten Wahl für moderne Büromöbel-Konzepte ? praktisch, langlebig und elegant. Standardausstattung Büromöbel höhenverstellbarer Schreibtisch: + rechteckige Tischplatte + ca. 120 x 60 cm + Farbausführung: Unifarben oder Holzdekor + Kufengestell Metall + Metallteile in Alu Silber, Weiß oder Schwarz + höhenverstellbar + Bedienung mit Memory-Funktion für 2 Speicherpositionen + optional: Kabeldurchlass Maße in cm: Breite: ca. 120 Tiefe: ca. 60 Höhe: ca. 62,5 - 127,5 Lieferung: Die Lieferung erfolgt im zerlegten Zustand an die von Ihnen in der Bestellung angegebene Lieferadresse frei Bordsteinkante per Spedition. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung. Qualitätsprodukt vom renommierten Hersteller aus der EU1198,88 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Büromöbel Schreibtisch Winkelkombination LibrizziBüromöbel Schreibtisch Winkelkombination Librizzi Eine robuste und doch elegante Winkelkombination von einem Schreibtisch und einem Anbautisch präsentiert die Büromöbelserie Librizzi. Wunderschönes Wangengestell hält mithilfe einer Knieblende die Tischplatte sicher. Die Position des Anbautisches (rechts oder links) kann beim Aufbau frei bestimmt werden. Standardausstattung: + Tischplatte 190 x 90 cm, Plattenstärke 4 cm. + Rechteckig + 220 x 90 cm optional + Wangengestell + Anbautisch ca. 110 x 60 x 75 cm + Position des Anbautisches frei wählbar + Kabeldurchlass optional Maße Schreibtisch: Schreibtisch Gesamtbreite: ca. 190 oder 220 cm Schreibtisch Gesamttiefe: ca. 200 cm Höhe: ca. 75 cm Lieferumfang: Büromöbel Schreibtisch Librizzi Lieferung: Winkelkombination Librizzi wird zerlegt ausgeliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln) (Lieferzeit + 2 Wochen) : + Lieferung bis zur Verwendungsstelle. + Lieferung, Vertragen, Montage Service, Entsorgung der Verpackung. Spitzenprodukt vom renommierten Hersteller aus Italien982,07 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.